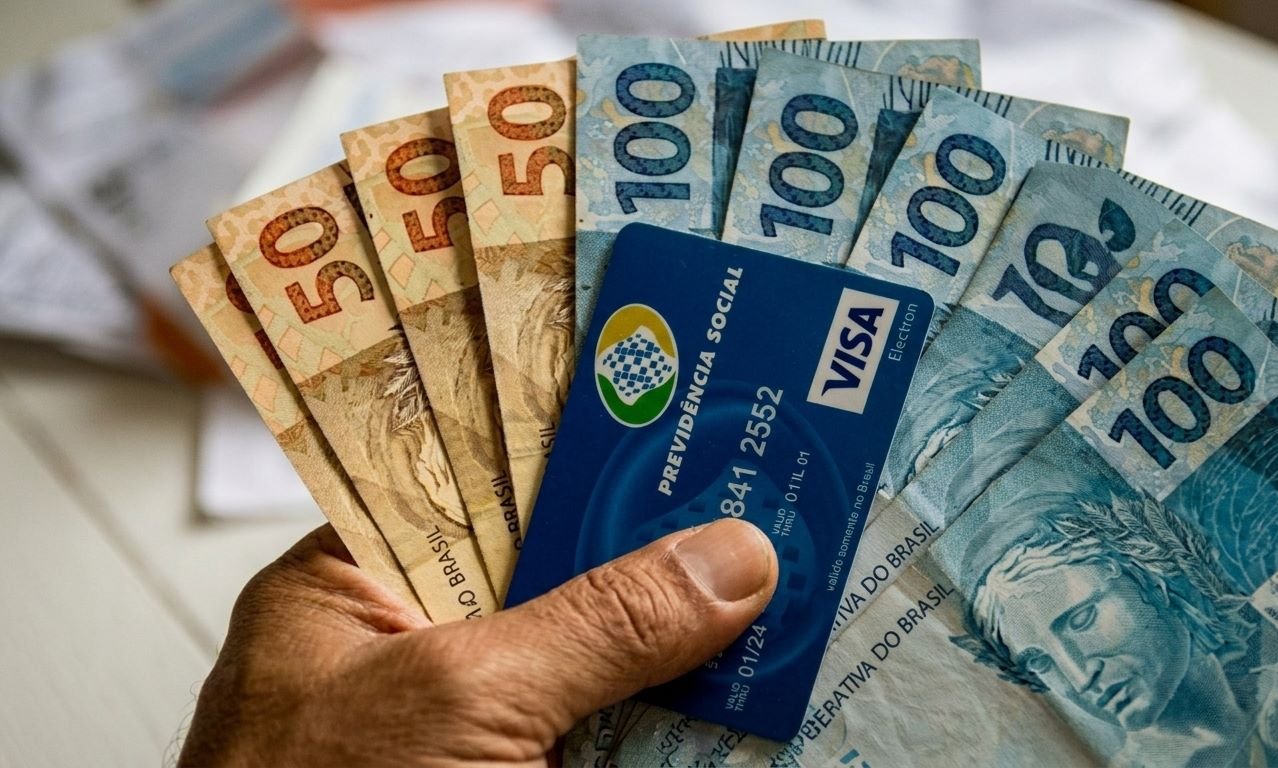
Muita gente acredita que, para aumentar o valor da aposentadoria, basta começar a contribuir com valores maiores para o INSS.
A lógica parece simples: pagar mais agora para receber mais depois.

Mas, na prática, a Previdência Social não funciona de forma tão direta.
O valor da aposentadoria depende do histórico contributivo do segurado, da regra aplicada ao benefício e de outros fatores que precisam ser analisados em conjunto.
A aposentadoria não é calculada apenas pelas últimas contribuições
Um dos erros mais comuns é imaginar que aumentar a contribuição nos últimos anos antes da aposentadoria será suficiente para elevar bastante o valor do benefício.
As regras atuais consideram o histórico de contribuições do segurado para formação da média utilizada no cálculo.
Por isso, uma pessoa que contribuiu durante muitos anos sobre valores baixos pode não conseguir alterar significativamente o resultado apenas aumentando as contribuições no fim da vida profissional.
Cada histórico produz um resultado diferente.
Pagar o valor máximo não garante aposentadoria no teto
Também existe a ideia de que basta contribuir pelo teto do INSS durante algum tempo para receber uma aposentadoria no valor máximo.
Não necessariamente.
O teto previdenciário representa o limite máximo utilizado pelo Regime Geral de Previdência Social, mas o valor efetivamente concedido depende da média contributiva e da regra de cálculo aplicável ao segurado.
Contribuir pelo teto durante um período relativamente curto não apaga décadas de contribuições inferiores.
O histórico contributivo pesa no resultado
A Previdência considera uma trajetória construída ao longo dos anos.
Por isso, duas pessoas que atualmente recolhem exatamente o mesmo valor podem chegar a aposentadorias diferentes.
Uma pode ter histórico de salários mais elevados.
Outra pode ter contribuído durante grande parte da vida sobre o salário mínimo.
Também podem existir diferenças no tempo de contribuição e na regra de aposentadoria utilizada.
É justamente por isso que não existe uma resposta única para a pergunta:
“Quanto eu preciso pagar para receber determinada aposentadoria?”
Aumentar a contribuição pode fazer sentido em alguns casos
Isso não significa que contribuir com valores maiores nunca seja vantajoso.
Em determinadas situações, uma contribuição superior pode melhorar a média e influenciar positivamente o benefício futuro.
O problema aparece quando essa decisão é tomada sem qualquer análise.
Uma pessoa pode passar anos pagando valores mais altos acreditando que alcançará determinado benefício e descobrir depois que o impacto foi muito menor do que esperava.
Por isso, antes de alterar significativamente o valor das contribuições, é importante compreender como aquele pagamento pode interferir no histórico previdenciário.
Autônomos e contribuintes individuais precisam de atenção
Profissionais autônomos, empresários e contribuintes individuais normalmente possuem maior liberdade para organizar seus recolhimentos previdenciários.
Essa liberdade também exige cuidado.
Contribuir sobre valores baixos durante muitos anos pode produzir reflexos no benefício futuro. Por outro lado, simplesmente aumentar o recolhimento sem planejamento também pode não ser a melhor estratégia.
Além do valor da contribuição, é preciso verificar se os recolhimentos estão sendo feitos corretamente e se correspondem à atividade exercida pelo segurado.
Nem sempre pagar mais significa obter um retorno proporcional
A Previdência Social não funciona como uma conta individual em que todo dinheiro pago retorna diretamente ao segurado.
Ela é um sistema de proteção social.
As contribuições ajudam a financiar diferentes benefícios, como aposentadorias, pensões e benefícios por incapacidade.
Por isso, o aumento da contribuição não deve ser analisado como se fosse um investimento tradicional com retorno proporcional garantido.
O segurado precisa entender qual efeito aquela contribuição pode produzir dentro das regras previdenciárias.
O momento de contribuir também pode fazer diferença
Uma contribuição maior realizada durante um curto período pode ter efeito diferente de contribuições maiores feitas durante muitos anos.
O histórico completo importa.
Idade, tempo de contribuição, salários anteriores e regra de aposentadoria possível podem alterar significativamente o resultado.
É justamente esse conjunto de informações que torna o planejamento previdenciário relevante.
Antes de pagar mais, é importante saber por quê
A pergunta correta nem sempre é:
“Quanto mais eu devo contribuir?”
Talvez seja:
“Aumentar minha contribuição realmente vai melhorar minha aposentadoria?”
Dependendo do histórico do segurado, a resposta pode ser sim.
Em outros casos, o efeito pode ser pequeno ou até não justificar o aumento do valor pago todos os meses.
Uma decisão financeira que pode durar anos merece ser tomada com informação.
Importante
Este conteúdo tem caráter exclusivamente informativo e não substitui a análise individual de um profissional do Direito. Cada situação possui particularidades que precisam ser avaliadas de forma adequada. Em caso de dúvidas, a equipe de redação da Revista PrevMais está sempre à disposição para orientar e encaminhar o leitor para atendimento especializado quando necessário.
Fontes para consulta
- Constituição Federal de 1988.
- Emenda Constitucional nº 103/2019.
- Lei nº 8.212/1991.
- Lei nº 8.213/1991.
- Instituto Nacional do Seguro Social — INSS.
- Ministério da Previdência Social.